「Wiseの手数料は本当に安いの?」「海外ATM出金やカード決済で損しない?」と疑問に思っていませんか?
Wiseは為替レートの上乗せがないため最安水準ですが、ATMの出金ルールや現地の第三者手数料を知らないと、思わぬコストがかかる落とし穴もあります。
そこで本記事では、Wiseを5年以上使い複数国で送金・ATM出金を行ってきた筆者が、最新の手数料の計算方法や損しない賢い使い方を、実測データと失敗談を交えて分かりやすく解説します。これを読めば、海外で一番お得にWiseを使いこなせます。
銀行窓口とWise、実際どれだけ差がある?
送金額を入力するだけで隠れた手数料の差額が一瞬でわかります。
手数料比較ツールを使う(無料)
\ 銀行より手数料が少ない。口座開設は無料・3分で完了 /
紹介コード経由なら、最初の76,000円分の送金手数料が無料になるクーポンつき
送金手数料|いくらかかる?計算のしくみと実例
まず一番気になる「送金でいくら取られるのか」から見ていきましょう。
Wiseの送金手数料は固定手数料 +(送金額 × 変動手数料率)で決まり、為替レートには上乗せ(隠れコスト)がありません。銀行と決定的に違うのはこの点です。
銀行の「隠れコスト」を数字で見る
銀行で海外送金をすると、窓口では「手数料〇〇円です」と言われます。しかし実際の損失は、その額だけではありません。為替レートに上乗せされた「為替マージン」という、明細には出てこないコストが別にかかっているからです。
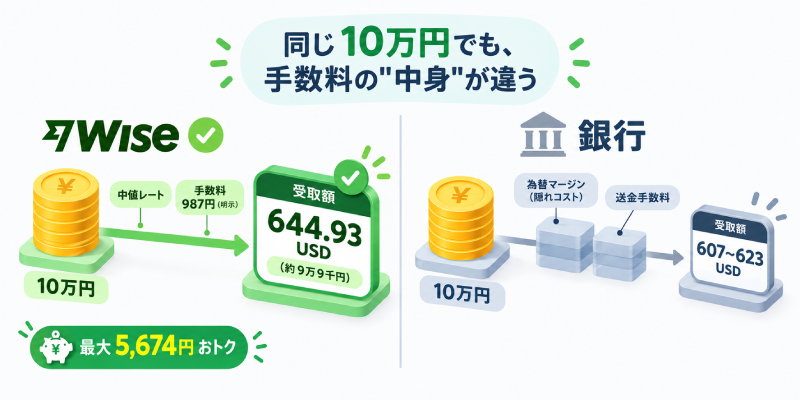
Wiseは市場の実勢レート(ミッドマーケットレート=中値)をそのまま使い、手数料は明細にすべて表示されます。「表示された手数料がすべて」なので、あとから見えないコストを取られる心配がありません。
実例|10万円をドルに送っても数分で着金
筆者が実際に10万円ちょっとをUSDに換えたときは、手続きから着金までたった6分でした。銀行の海外送金が数日かかることを考えると、まったくの別物です。しかも、かかる手数料は送金前にすべて画面で確認できます。
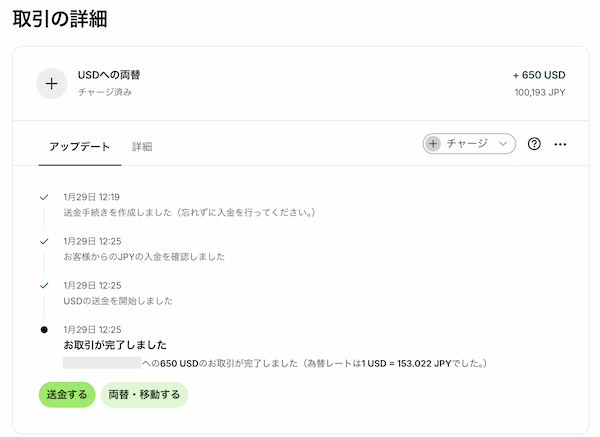
入金額:100,193 JPY
チャージ額:650 USD
為替レート:1 USD = 153.022 JPY

12:19 送金手続きを作成
12:25 取引完了(650 USD)
→ わずか6分でUSDが口座に反映
送金額別・通貨ペア別の手数料の目安
手数料は「行き先の通貨」で変わります。主要通貨の目安がこちらです。
| 通貨ペア | 変動手数料率(目安) | 5万円送金時 | 10万円送金時 |
|---|---|---|---|
| JPY → USD | 1.25% | 約626円 | 約987円 |
| JPY → EUR | 1.06% | 約530円 | 約878円 |
| JPY → GBP | 1.11% | 約554円 | 約921円 |
| JPY → THB | 1.68% | 約838円 | 約1,333円 |
| JPY → IDR | 1.09% | 約595円 | 約976円 |
| JPY → PHP | 1.16% | 約631円 | 約1,078円 |
そして送金額が変わると、手数料の伸び方はこうなります。実際にWiseアプリの計算ツールで試算した、JPY→USDの金額別シミュレーションです。
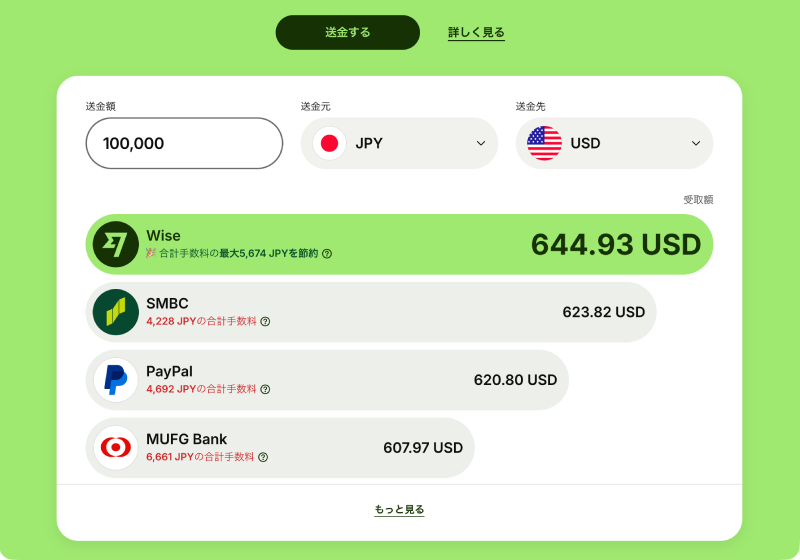
| 送金額(JPY) | 受取額(USD) | Wiseの手数料 |
|---|---|---|
| 5万円 | 321.60 USD | 626円 |
| 10万円 | 644.93 USD | 987円 |
| 30万円 | 1,938.20 USD | 2,438円 |
| 100万円 | 6,464.68 USD | 7,510円 |
ポイントは、送金額が2倍になっても手数料は2倍にならないこと。5万円で626円、10万円でも987円です。小分けにせず、まとめて1回で送るのが鉄則です。
実例|インドネシアへの送金も数分で着金
インドネシアに10年以上住む筆者にとって、Wiseは日常の送金ツールです。日本からインドネシアルピア(IDR)へ送ったときも、「2営業日かかる場合があります」と案内されながら、実際はわずか5分で着金しました。現地の生活費を日本から送るときも、銀行のように待たされることがありません。

実際の口コミやデメリットが気になる方は、Wiseの評判・安全性レビューで解説しています
これからカードを作る方は、作り方・発行手順を完全ガイドでまとめています
ATM手数料|今のルールと損しない引き出し方
次に多い疑問が「海外のATMで現地通貨を引き出すと、いくら取られるのか」です。ここは2026年5月にルールが変わりました。まずは今のルールを正しくおさえておきましょう。
無料枠のしくみ|月25,000円まで(回数制限なし)
Wiseの海外ATM出金は、毎月25,000円相当まで無料です。この枠を超えた分にだけ、1回あたり100円 + 出金額の1.75%の手数料がかかります。無料枠は国をまたいで合算され、リセットは毎月1日の午前9時(日本時間)です。

アプリの「カード」→「トラベルハブ」より「渡航先を選択」し「手数料と上限額の確認」→「ATM手数料」から、今月あといくら無料で引き出せるかがひと目でわかります。引き出す前に残額を確認しておくと、超過に気づかず手数料を取られる失敗を防げます。実際の金額でイメージすると、こうなります。
- 枠内で10,000円を出金:
手数料 0円(無料枠の範囲内) - 1回で50,000円を出金(超過):
100円 +(50,000-25,000)×1.75% = 537円 - 枠を使い切ったあと、さらに20,000円:
100円 + 20,000×1.75% = 450円
ポイントは、超過するのは「金額」であって「回数」ではないこと。無料枠に収まる範囲なら、こまめに引き出しても損はしません。
見落としがちな「第三者ATM手数料」とは
ここが一番の落とし穴です。上で説明した無料枠は、あくまでWise側の手数料だけの話。これとは別枠で、現地のATM運営会社が独自に手数料を課すことがあります。これが「第三者ATM手数料」です。Wiseの無料枠が残っていても、この手数料は容赦なく引かれます。
やっかいなのは、国やATMによって有無も金額もバラバラなこと。東南アジアを中心に、筆者が実際に確認した主要国の目安がこちらです。
| 国 | 第三者手数料の目安 | ひとこと |
|---|---|---|
| タイ | 約250 THB(約1,256円) | 高め。まとめて引き出すのが得 |
| フィリピン | 約250 PHP(約647円) | 多くのATMで発生 |
| ベトナム | 約55,000 VND(約332円) | 銀行により差あり |
| インドネシア | 原則無料(一部例外あり) | BCA・BNIは無料。リスト外は有料も |
| マレーシア | 原則無料(空港のEuronetは有料) | 現地の銀行を選べばゼロ |
渡航前に調べておきたいときは、Wiseアプリの「カード」→「トラベルハブ」→「目的地の国を選んで」→「ATMを探す」からチェックできます。手数料が最も安いATMの候補も表示されるので、到着前に一度見ておくと安心です。
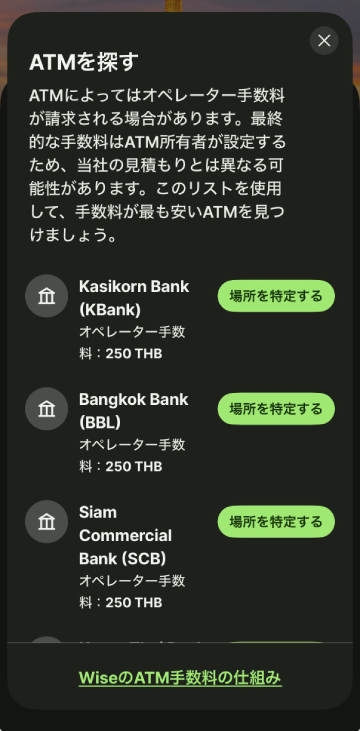
実例|手数料を取られた時と、無料だった時
この第三者手数料が、実際にどれだけ差を生むのか。筆者自身が「取られたケース」と「無料だったケース」の両方を、明細つきでお見せします。
手数料を取られたケース:タイ・プーケット空港のATM。ここで5,000 THBを引き出したところ、Wiseの無料枠を超えていたことに加えて、空港ATM側の第三者手数料220 THB(約1,100円)まで取られました。空港のATMは総じて割高です。到着したら、まず現地の銀行のATMを探すのが正解でした。

手数料が無料だったケース:マレーシアのHSBCのATM。同じ海外ATMでも、現地の銀行のATMを選べば結果はまったく違います。マレーシアでHSBCのATMを使ったときは、取引前の画面に「このお取引に手数料はかかりません」とはっきり表示され、第三者手数料はゼロでした。かかったのはWiseの無料枠の範囲だけ。同じ国でも、空港のEuronetを避けて現地の銀行のATMを選ぶだけで、まるまる手数料が浮きます。

もうひとつ、見落としやすい落とし穴:インドネシアの「リスト外」ATM。Wiseアプリには無料で使えるATMの一覧があるのですが、インドネシアで表示されるのはBCA・BNI・Mandiri・BRIの4行だけ。どれも「オペレーター手数料なし」です。
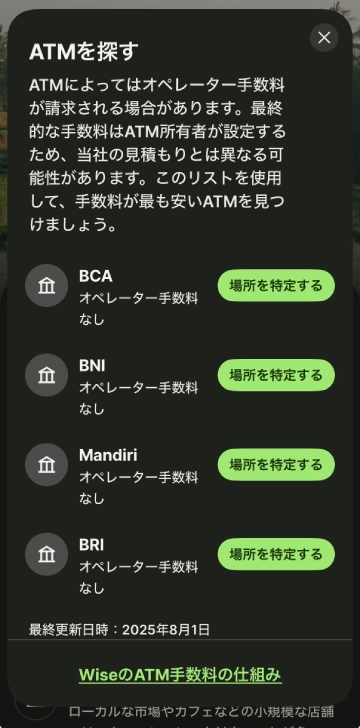
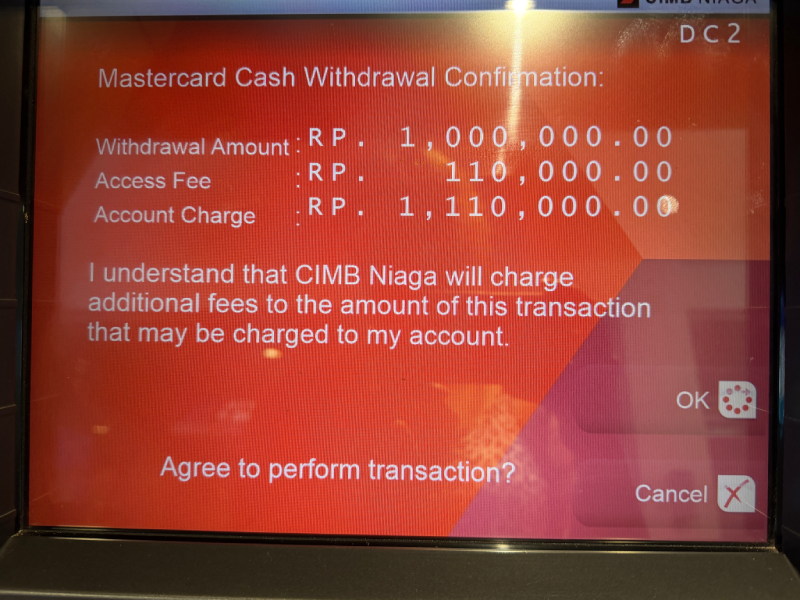
問題は、この4行に載っていない銀行のATMです。筆者はうっかりCIMB NiagaのATMで引き出したところ、確認画面でいきなりAccess Fee 110,000 IDR(約1,000円)を提示されました。無料リストにある銀行だと思い込んでいると、こうして取られます。インドネシアでは、アプリのリストにある4行のいずれかを選ぶのが安全です。
インドネシアで無料で引き出せる銀行の見分け方や、BCAのATMでの具体的な操作手順は、別記事で写真つきにまとめています。渡航前に読んでおくと、現地で迷いません。
カード決済手数料|事前チャージで手数料ゼロにする
旅行中の買い物やレストランの支払いは、実は「ある準備」をしておくだけで手数料をほぼゼロにできます。ポイントは、渡航前に使う予定の通貨をチャージしておくことです。
Wiseカードは、決済する通貨と同じ通貨の残高があれば両替手数料がかかりません。逆に残高がないと、その場で自動両替が入り、少額ですが両替手数料が発生します。だから、行き先の通貨を事前に用意しておくのがいちばんお得です。手順は3ステップです。
Wiseアプリを開くと、メインアカウントに保有している通貨が並んでいます。この中から、両替の元にする通貨(残高がある通貨)を選びます。両替には元手が必要なので、たとえば日本円の残高が0円なら、他の通貨から両替します。
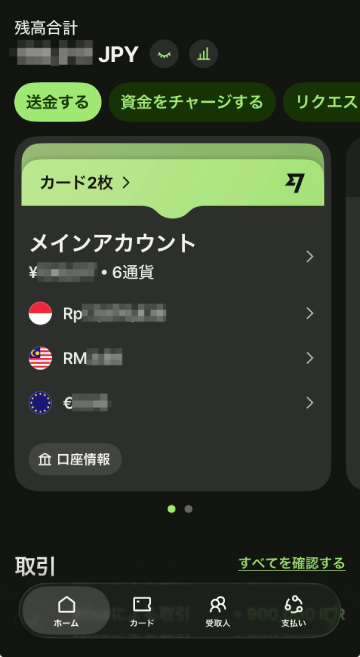
筆者の場合は、マレーシアリンギット(MYR)からインドネシアルピア(IDR)へ、といった具合です。
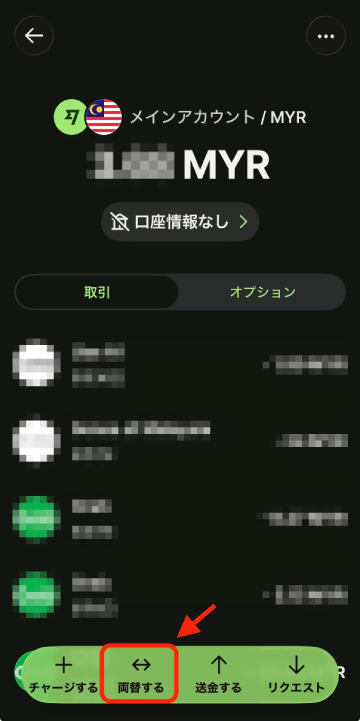
通貨の画面を開いたら、下部のメニューにある「両替する」をタップします。
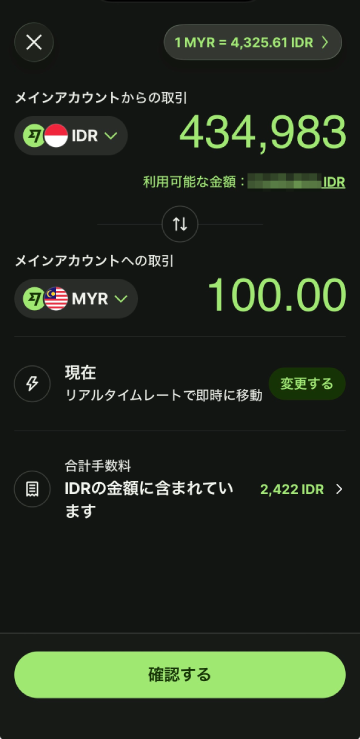
行き先の通貨と金額を入力します。この画面でレートと手数料の目安が表示されるので、確認したら「確認する」をタップします。
両替額・合計手数料・受取額・為替レートが一覧で表示されます。ここで実際にいくら手数料がかかるかをはっきり確認できます。問題なければ「両替する」で完了。あとは現地でカードをかざすだけです。
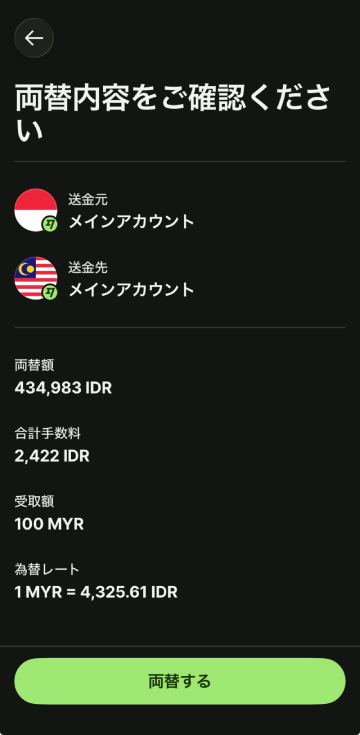
この例では、約43万5千ルピア(日本円で約4千円弱)を100リンギットに両替して、手数料はわずか2,422 IDR(およそ0.56% 21円程)でした。街なかの両替所や、日本のクレジットカードでの海外決済(海外事務手数料は一般に1.6〜2.2%程度)と比べても、はっきり安く済みます。両替の前に「実際いくら引かれるか」を数字で確認できるのが、Wiseの安心なところです。
この方法で渡航先の通貨を先に用意しておき、カードが使えるお店ではカード決済にすれば、持ち歩く現金はごく少額で足ります。
無料で引き出せるATMの枠は月25,000円までになりましたが、無料枠内でだけ現金を引き出し、あとはカード決済でまかなう。これがいちばん手数料をかけずに済む使い方です。
実際にモルディブで試したときは、コンビニやカフェの支払いをほぼすべてタッチ決済で済ませました。USD残高から現地通貨へ自動両替されても手数料は0.7%ほどで、余計な上乗せ(DCC)は一切ありませんでした。現金の両替がほぼ不要になるのは、旅行中かなり快適です。
知っておくと得な2つの使い方
最後に、手数料の話から一歩進んで、Wiseを長く使う人だけが得をする機能を2つだけ紹介します。
- レート指定で自動両替(為替予約):
「1ドル○○円になったら両替する」と指定しておくと、そのレートに達したとき自動で両替してくれます。たとえば少し前まで1ドル160円台だったのが153円まで下がったようなとき、毎回レートをチェックしていなくても、狙った金額になった瞬間に自動で両替されます。円高のタイミングを逃したくない人に便利な機能です。 - 海外からの報酬を現地口座で直接受け取る:
Wiseは米ドルやユーロなどの受取口座を無料で持てます。海外のクライアントから報酬を受け取る人は、高い着金手数料を避けてそのままWise残高に貯められます。
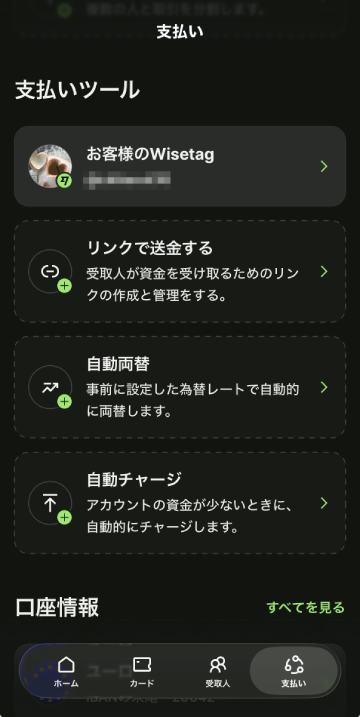
自動両替は「支払い」タブの支払いツールから設定できます。こんなこともできるんだ、と頭の片隅に置いておくと、いざというとき役に立ちます。
Wise vs 銀行 vs Revolut|手数料で徹底比較
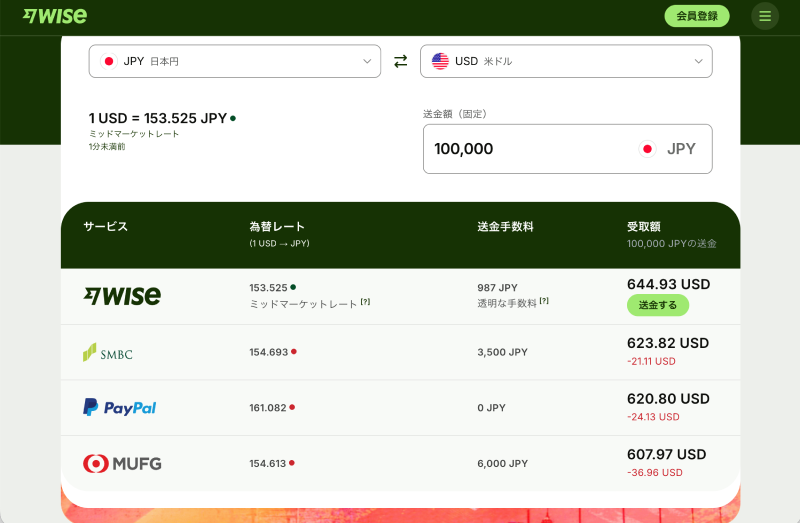
ここまでの内容を、他のサービスと並べて確認しておきましょう。比べてみると、送金もATMも、総額で見るとWiseが優位です。まず送金から見ていきます。
| サービス | 為替レート(1USD) | 送金手数料 | 受取額(USD) |
|---|---|---|---|
| Wise | 153.525(中値) | 987円(透明) | 644.93 |
| SMBC | 154.693 | 3,500円 | 623.82 |
| PayPal | 161.082 | 0円 | 620.80 |
| MUFG | 154.613 | 6,000円 | 607.97 |
注目したいのはPayPalです。送金手数料は0円ですが、為替レートに大きく上乗せがあるため、最終的に相手に届く金額(受取額)ではWiseに20ドル以上も差をつけられています。手数料の数字だけでは分からない「隠れコスト」が、受取額にはっきり表れます。
次に、海外ATMでの引き出しコストの比較です。
| カード | 無料枠 | 超過後 | 10万円引き出しの手数料目安 |
|---|---|---|---|
| Wise | 25,000円まで (回数制限なし) | 1.75%+100円/回 | 約1,400円 |
| Revolut(Standard) | 25,000円まで (回数制限なし) | 一律2% | 約1,500円 |
| Sony Bank WALLET | なし | 1.79%+220円/回 | 約2,010円 |
| 楽天銀行 | なし | 3.08% | 約3,080円 |
Revolutのスタンダードプランも、月25,000円までは回数制限なしで無料と、ATMの条件はWiseとほぼ同じです。違いが出るのは週末のレートで、Revolutは土日に為替手数料が上乗せされるのに対し、Wiseは曜日を問わず中値で両替できます。
ちなみに両方を持っておくと、それぞれの無料枠を合わせて月5万円分まで無料で引き出せる計算になります。海外での現金の使用量が多い人は、2枚を使い分けるのも手です。
くわしい比較は「WiseとRevolutどっちがいい?」の記事でまとめています。
Wise手数料に関するよくある質問
まとめ|Wiseの手数料を理解してお得に使おう
Wiseの手数料は、しくみを知っておくだけで銀行よりずっとお得に使えます。送金は為替に上乗せがなく、10万円あたり最大5,674円もの差が受取額に出ました。
海外ATMは月25,000円まで回数制限なしで無料。ただし現地ATMが課す第三者手数料は別枠なので、空港より街なかの銀行ATMを選ぶのがコツです。
買い物は行き先の通貨を先に用意し、支払いでは必ず「現地通貨」を選べば、余計な手数料はほとんどかかりません。どれも少しの知識で防げる落とし穴ばかり。正しく使えば、海外でのお金のやりとりで損をすることはまずなくなります。
\ 銀行より手数料が少ない。口座開設は無料・3分で完了 /
紹介コード経由なら、最初の76,000円分の送金手数料が無料になるクーポンつき